• Oslo, Oslo, Norwegia
  • Bergen, Vestland, Norwegia
  • Jessheim, Akershus, Norwegia
  • Stavanger, Rogaland, Norwegia
  • Kristiansand, Agder, Norwegia
  • Ålesund, Møre og Romsdal, Norwegia
  • Trondheim, Trøndelag, Norwegia
  • Brønnøysund, Nordland, Norwegia
  • Mo i Rana, Nordland, Norwegia
  • Bodø, Nordland, Norwegia
  • Sandnes, Rogaland, Norwegia
  • Fredrikstad, Østfold, Norwegia
  • Drammen, Buskerud, Norwegia

1 NOK

  • Oslo, Oslo, Norwegia
  • Bergen, Vestland, Norwegia
  • Jessheim, Akershus, Norwegia
  • Stavanger, Rogaland, Norwegia
  • Kristiansand, Agder, Norwegia
  • Ålesund, Møre og Romsdal, Norwegia
  • Trondheim, Trøndelag, Norwegia
  • Brønnøysund, Nordland, Norwegia
  • Mo i Rana, Nordland, Norwegia
  • Bodø, Nordland, Norwegia
  • Sandnes, Rogaland, Norwegia
  • Fredrikstad, Østfold, Norwegia
  • Drammen, Buskerud, Norwegia

1 NOK

Finanse i kredyty
|
Redakcja
|

13 listopada 2026 09:00

Jak porównać koszt wynajmu i kupna mieszkania w Norwegii?

Wynajmujesz mieszkanie i zastanawiasz się nad zakupem własnego? Samo porównanie czynszu z ratą kredytu nie wystarczy. Trzeba też policzyć opłaty za mieszkanie, wpływ podatku oraz koszty zakupu i późniejszej sprzedaży.
Komentarze
Kopiuj link
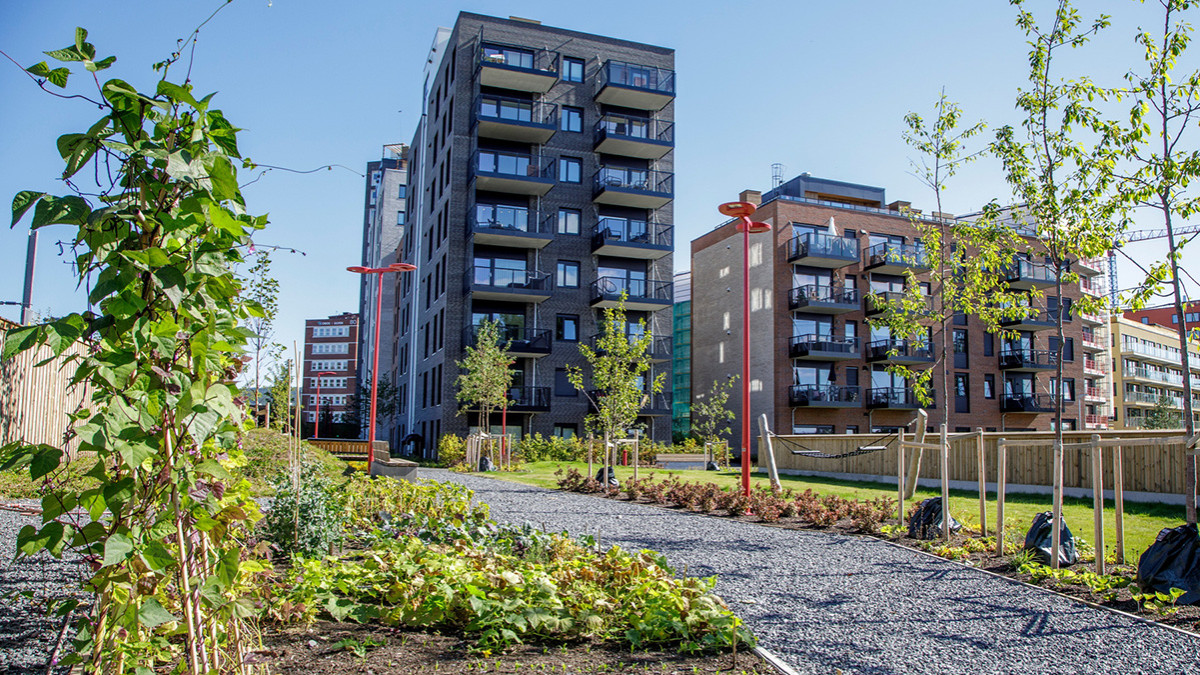
Budynki mieszkalne i zielony dziedziniec na osiedlu w Norwegii
Osiedle mieszkaniowe w Norwegii. Zdjęcie ilustracyjne. Fot. Nyebilder, materiały prasowe OBOS
Zobacz podsumowanie Orła AI
Odsłuchaj artykuł 0:00
0:00
0:00
Wygenerowane przez AI

Co porównać z miesięcznym czynszem?

Zacznij od podobnych mieszkań. Serwis finansowy Smarte Penger zaleca porównywanie kosztu zakupu z czynszem za odpowiadające mu mieszkanie. Chodzi o to, żeby oba warianty dotyczyły podobnych warunków życia. Przy kredycie rozróżnij odsetki i spłatę kapitału. Odsetki są kosztem pożyczonych pieniędzy. Spłata kapitału zmniejsza twój dług. Pełną ratę musisz jednak uwzględnić w miesięcznym budżecie. Znaczenie mają też oszczędności przeznaczone na wkład własny. Jeśli wcześniej zarabiały na koncie, po wydaniu ich na mieszkanie przestaniesz otrzymywać te odsetki. To dochód, z którego rezygnujesz przy zakupie. Sprawdź również dwie nazwy, które pojawiają się w norweskich ogłoszeniach:
  • Felleskostnader to miesięczne opłaty wspólne. Pokrywają bieżące wydatki, a czasem także spłatę wspólnego kredytu.
  • Fellesgjeld to zadłużenie spółdzielni lub wspólnoty, którego część przypada na dane mieszkanie.
OBOS radzi sprawdzić, czy wspólny kredyt ma okres, w którym nie spłaca się kapitału. Po jego zakończeniu do odsetek dochodzi spłata pożyczonej kwoty. Może to zwiększyć miesięczne obciążenie. Zasady wyjaśnia OBOS. Uwzględnij także podatek. Odliczeniu mogą podlegać naliczone odsetki od kredytu, za który odpowiadasz. Chodzi o odsetki, które masz już obowiązek zapłacić. Szczegóły opisuje Skatteetaten. Przy podstawowej stawce podatku w 2026 roku odliczenie daje korzyść równą 22 proc. odsetek. W wyznaczonej strefie Troms i Finnmark obowiązuje stawka 18,5 proc. To obniżenie podatku, a nie odsetek pobieranych przez bank. Stawki podaje Skatteetaten. Przykład: załóżmy, że rozważasz zakup mieszkania na następujących warunkach:
  • Cena mieszkania wynosi 4 000 000 NOK.
  • Masz 2 000 000 NOK wkładu własnego i bierzesz 2 000 000 NOK kredytu.
  • Oprocentowanie kredytu wynosi 4,79 proc. rocznie.
  • Twoje oszczędności mogłyby przynosić 3 proc. odsetek rocznie.
  • Opłaty wspólne wynoszą 2 000 NOK miesięcznie i pokrywają wyłącznie bieżące wydatki.
  • Wynajem podobnego mieszkania kosztuje 14 000 NOK miesięcznie.
Przyjmujemy, że masz prawo do odliczenia odsetek przy stawce 22 proc. Tę samą stawkę stosujemy do podatku od odsetek z oszczędności. Dla uproszczenia saldo kredytu i oprocentowanie pozostają niezmienne przez rok.
Co uwzględniamy przy zakupie?
Średnio miesięcznie
Odsetki od kredytu po uwzględnieniu korzyści podatkowej
6 227 NOK
Odsetki od oszczędności, z których rezygnujesz, po odjęciu podatku
3 900 NOK
Bieżące opłaty wspólne
2 000 NOK
Łącznie w tym porównaniu
12 127 NOK
W tym uproszczonym rachunku porównujesz 12 127 NOK z czynszem wynoszącym 14 000 NOK. Nie uwzględniliśmy jeszcze kosztów zakupu, sprzedaży ani zmiany wartości mieszkania. Kwota 12 127 NOK nie jest sumą miesięcznych przelewów. Zawiera utracone odsetki od oszczędności, ale nie obejmuje spłaty kapitału kredytu. Dlatego osobno sprawdź, czy wystarczy ci pieniędzy na pełną ratę i opłaty.

Co doliczyć przy kupnie i sprzedaży?

Zakup i późniejsza sprzedaż mieszkania również kosztują. Smarte Penger zaleca uwzględnić:
  • ewentualną opłatę dokumentową, czyli dokumentavgift;
  • wynagrodzenie pośrednika, jeśli korzystasz z jego usług przy sprzedaży;
  • koszty reklamy sprzedawanego mieszkania.
Te wydatki mają większe znaczenie, gdy planujesz mieszkać w danym miejscu krótko. Przykład: załóżmy, że łączne koszty zakupu i późniejszej sprzedaży wyniosą 60 000 NOK. Jeśli rozłożysz je na 2 lata, do porównania dochodzi 2 500 NOK miesięcznie. Przy 5 latach będzie to 1 000 NOK miesięcznie. Nie są to comiesięczne rachunki. Takie przeliczenie pomaga jednak zobaczyć, ile zakup i sprzedaż kosztują w całym okresie zamieszkania.
Reklama

Jak sprawdzić, co bardziej się opłaca?

Możesz skorzystać z kalkulatora zakupu i najmu Smarte Penger. Porównuje on oba warianty dla okresów od roku do 10 lat. Przelicza przyszłe kwoty na dzisiejszą wartość pieniądza. Wpisz własną ofertę kredytu, czynsz za podobne mieszkanie, opłaty oraz koszty zakupu i sprzedaży. Uwzględnij też planowany czas zamieszkania. Ujemny wynik dodatkowej wartości z zakupu oznacza, że przy podanych założeniach korzystniejszy jest najem. Dodatni przemawia za zakupem. Przelicz kilka wariantów, szczególnie jeśli nie wiesz, jak długo zostaniesz w danym miejscu. Sprawdź też, jak wynik zmieni się przy innym oprocentowaniu lub innej cenie późniejszej sprzedaży.

Ankieta

W Norwegii wolisz wynajmować czy kupić mieszkanie?
Wynajem – spokój, bez kredytu
Kupno – wolę płacić „na swoje”
Chcę kupić, ale wkład własny mnie blokuje
Zależy od miasta/cen – liczę w kalkulatorze
Dom w Norwegii? Porozmawiaj o finansowaniu
Kredyt hipoteczny, refinansowanie lub kredyt samochodowy. Poznaj możliwości z doradcą Eiendomsfinans po polsku.
Poznaj możliwości
reklama | 
Eiendomsfinans Aneta Musiał
reklama | 
Eiendomsfinans Aneta Musiał
Chcesz dowiedzieć się więcej?
Pytania wygenerowane przez AI
Kiedy trzeba płacić dokumentavgift?
Czym grozi fellesgjeld bez spłaty kapitału?
Jak działa ulga podatkowa na odsetki?
Na jak długo warto kupić mieszkanie?
Jak oceniasz ten artykuł?
0
0
0
0
0
Reklama
Komentarze (0)
Dodaj komentarz

Jeszcze nikt nie skomentował

Napisz pierwszy komentarz
Dodaj komentarz
0 / 300
Wyślij
Facebook Messenger YouTube Instagram TikTok
Strona korzysta z plików cookie

Nasza strona korzysta z plików cookie w celu optymalizacji działania strony, analizowania ruchu oraz dostosowywania treści i reklam do Twoich preferencji. Zgodnie z wymogami Google, korzystamy z trybu zgody, który pozwala kontrolować, jakie dane są gromadzone i przetwarzane. Możesz wyrazić zgodę na wszystkie kategorie plików cookie lub zarządzać swoimi preferencjami. Więcej informacji znajdziesz w naszej Polityce prywatności.

Niezbędne

Te pliki cookie są niezbędne do działania strony i nie można ich wyłączyć w naszych systemach. Są one ustawiane w odpowiedzi na działania użytkownika, takie jak ustawienia prywatności, logowanie lub wypełnianie formularzy. Te pliki cookie nie przechowują żadnych danych osobowych.

Analityczne

Pliki cookie analityczne pozwalają nam mierzyć ruch na stronie i analizować, jak użytkownicy z niej korzystają. Dzięki temu możemy poprawiać funkcjonowanie strony oraz dostosowywać jej treści do potrzeb użytkowników. Korzystamy z Google Analytics w trybie Consent Mode, który działa zgodnie z Twoimi preferencjami. Jeżeli nie wyrazisz zgody, Google Analytics ograniczy gromadzenie i przetwarzanie danych.

Marketingowe

Pliki cookie marketingowe są wykorzystywane do personalizacji reklam, które widzisz zarówno na naszej stronie, jak i na stronach partnerów zewnętrznych. Dzięki nim reklamy są bardziej trafne i odpowiadają Twoim zainteresowaniom. Google Ads działa zgodnie z trybem zgody, który dopasowuje poziom personalizacji reklam do Twoich ustawień. Możesz zdecydować, czy chcesz, aby Twoje dane były wykorzystywane do wyświetlania spersonalizowanych reklam.

Zarządzaj preferencjami
Odrzuć wszystkie
Potwierdź
Akceptuj wszystkie