Vet du ikke hvor mye gjeld du egentlig har i Norge? Sjekk det steg for steg
Har du lån, kredittkort eller har du kjøpt noe på avbetaling og begynner å miste oversikten? Du er ikke alene. I Norge er det ganske lett å få kreditt, og både den fysiske og digitale postkassen fylles raskt opp med brev på norsk. Det er lett å miste tellingen på hvor mye du faktisk skylder.<br /><br />Den gode nyheten er: alt kan organiseres. Før du begynner å få panikk eller tar på deg flere overtidstimer, må du bare vite hvor du står.<br /><br />Artikkelen er laget i samarbeid med GjeldsMonitor.
Sjekk hvor mye gjeld du har i Norge
GjeldsMonitor
Hvorfor er det så lett å miste oversikten over avdragene i Norge?
Systemet i Norge gjør det lett å ha mange små gjeldsforpliktelser. Kredittkort i én bank, et raskt lån til oppussing i en annen, shopping gjennom Klarna – plutselig forsvinner flere tusen kroner fra kontoen hver måned, og du vet ikke hvorfor gjeldssaldoen nesten ikke endrer seg. Brev kommer til ulike tider, og vanskelige ord som effektive rente gjør det ikke enklere.
Når bør varsellampene lyse?
Gjør opp status. Hvis ett av disse punktene gjelder deg, er det på tide å rydde opp:
Når bør varsellampene lyse?
Gjør opp status. Hvis ett av disse punktene gjelder deg, er det på tide å rydde opp:
- Du vet ikke nøyaktig hvor mange avdrag du har å betale hver måned.
- Det er tomt på kontoen ved slutten av måneden.
- Du bruker kredittkortet til dagligvarer fordi lønnen ikke strekker til.
- Du får e-poster eller brev som du ikke åpner fordi "det er sikkert enda en faktura".
- Du føler at selv om du betaler regelmessig, så minker ikke gjelden.
Hvordan sjekker du gjelden din? (Steg for steg-instruksjon)
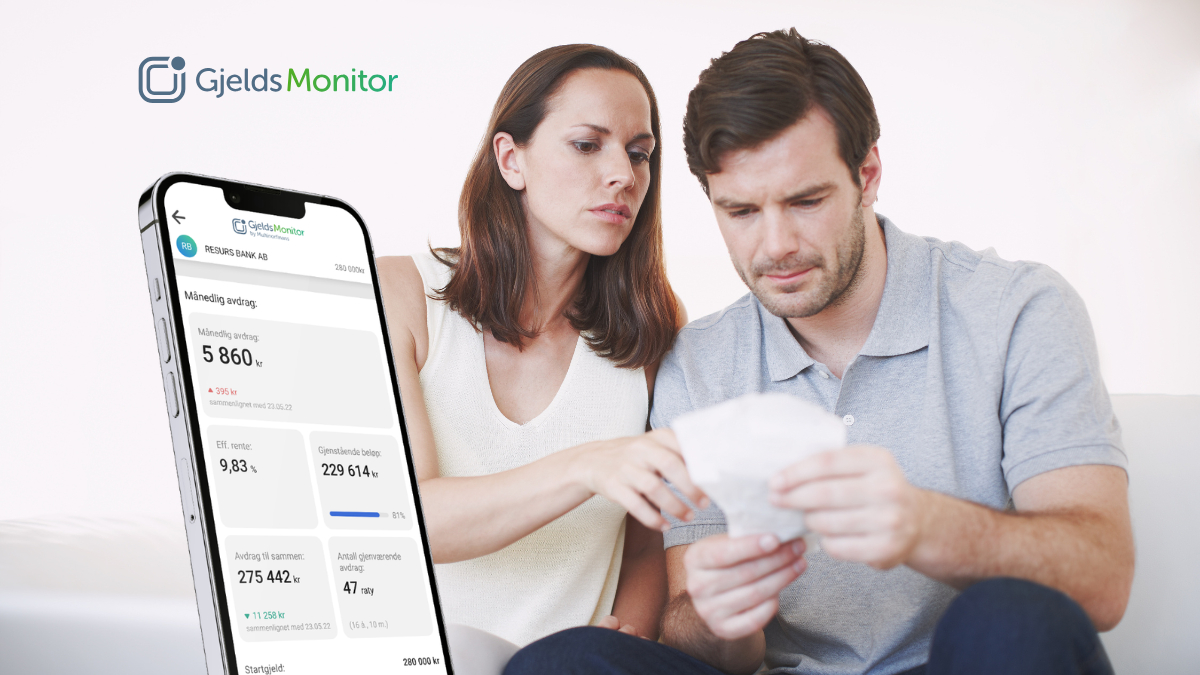
Du trenger ikke ringe hver bank for seg. I Norge finnes det gjeldsregistre (såkalte Gjeldsregisteret) og verktøy hvor du, etter innlogging med BankID, kan se alle dine usikrede lån (altså uten pant). Du kan få gratis tilgang til en slik rapport på GjeldsMonitor. Det er bare å logge inn med BankID og få full oversikt over dine nåværende forpliktelser: forbrukslån, kredittkort, handlekreditter.
Dette finner du i rapporten:
1. Hvor har du gjeld? (Navn på bank eller selskap).
2. Hvor mye gjenstår å betale? (Total saldo).
3. Hva er månedlig avdrag?
4. Hva er renten? (Se etter effektive rente – det er den reelle kostnaden på lånet).
Hva bør du se mest på?
Ikke la deg lure av lavt avdrag. Noen ganger er avdraget lavt fordi lånet er strukket ut over lang tid, og rentene er skyhøye.
>> Rente: Dette er din største fiende. Hvis kredittkortet har 25 %, spiser det opp pengene dine lynraskt.
>> Ekstra gebyrer: Sjekk såkalte termingebyr. Dette er små beløp (f.eks. 50–70 kr) som banken legger til hver måned bare for å sende deg en faktura. Har du fem lån, kan det bli flere hundre kroner kastet bort i året.
Hvilke lån "svir" mest?
Regelen er enkel: de verste er kredittkort og forbrukslån. De har de høyeste rentene. Gammel gjeld som har havnet hos inkasso, er også farlig, for der øker kostnadene for hver dag du venter.
Dette finner du i rapporten:
1. Hvor har du gjeld? (Navn på bank eller selskap).
2. Hvor mye gjenstår å betale? (Total saldo).
3. Hva er månedlig avdrag?
4. Hva er renten? (Se etter effektive rente – det er den reelle kostnaden på lånet).
Hva bør du se mest på?
Ikke la deg lure av lavt avdrag. Noen ganger er avdraget lavt fordi lånet er strukket ut over lang tid, og rentene er skyhøye.
>> Rente: Dette er din største fiende. Hvis kredittkortet har 25 %, spiser det opp pengene dine lynraskt.
>> Ekstra gebyrer: Sjekk såkalte termingebyr. Dette er små beløp (f.eks. 50–70 kr) som banken legger til hver måned bare for å sende deg en faktura. Har du fem lån, kan det bli flere hundre kroner kastet bort i året.
Hvilke lån "svir" mest?
Regelen er enkel: de verste er kredittkort og forbrukslån. De har de høyeste rentene. Gammel gjeld som har havnet hos inkasso, er også farlig, for der øker kostnadene for hver dag du venter.
Hva gjør du hvis avdragene er for høye?
Hvis du føler at det strammer seg til, ikke vent til namsmannen banker på døren.
- Gå gjennom utgiftene: sjekk om du betaler for abonnementer du ikke bruker.
- Slutt med kredittkort: slutt å bruke kredittkort til du har betalt dem ned.
- Spør om samling av lån: noen ganger kan du samle flere dyre lån til ett billigere. Det kan ofte redusere månedlig avdrag med flere hundre kroner.
Hvordan vurderer du denne artikkelen?