¿Tienes un préstamo en Noruega? Tras la subida de tipos, revisa tu tarjeta fiscal
Si los intereses aumentan y en la tarjeta figura un importe demasiado bajo, es posible que se te retenga más impuesto de la nómina de lo que corresponde a tu situación. Corregir los datos permite tener en cuenta la deducción ya en los pagos actuales.
adobe stock/ licencja standardowa
Unos intereses más altos del préstamo pueden significar un impuesto menor retenido de la nómina. Sin embargo, hay que comprobar los datos de la tarjeta fiscal, es decir, el skattekort. La Administración no los actualiza automáticamente después de cada cambio en el tipo de interés. Desde el 25 de septiembre de 2026, el tipo de interés principal del Norges Bank es del 4,5 %, tras una subida de 0,25 puntos porcentuales. Para las personas con un tipo de interés variable, esto puede significar un préstamo más caro. El banco te informará de cuándo y en qué medida cambiarán tus costes.
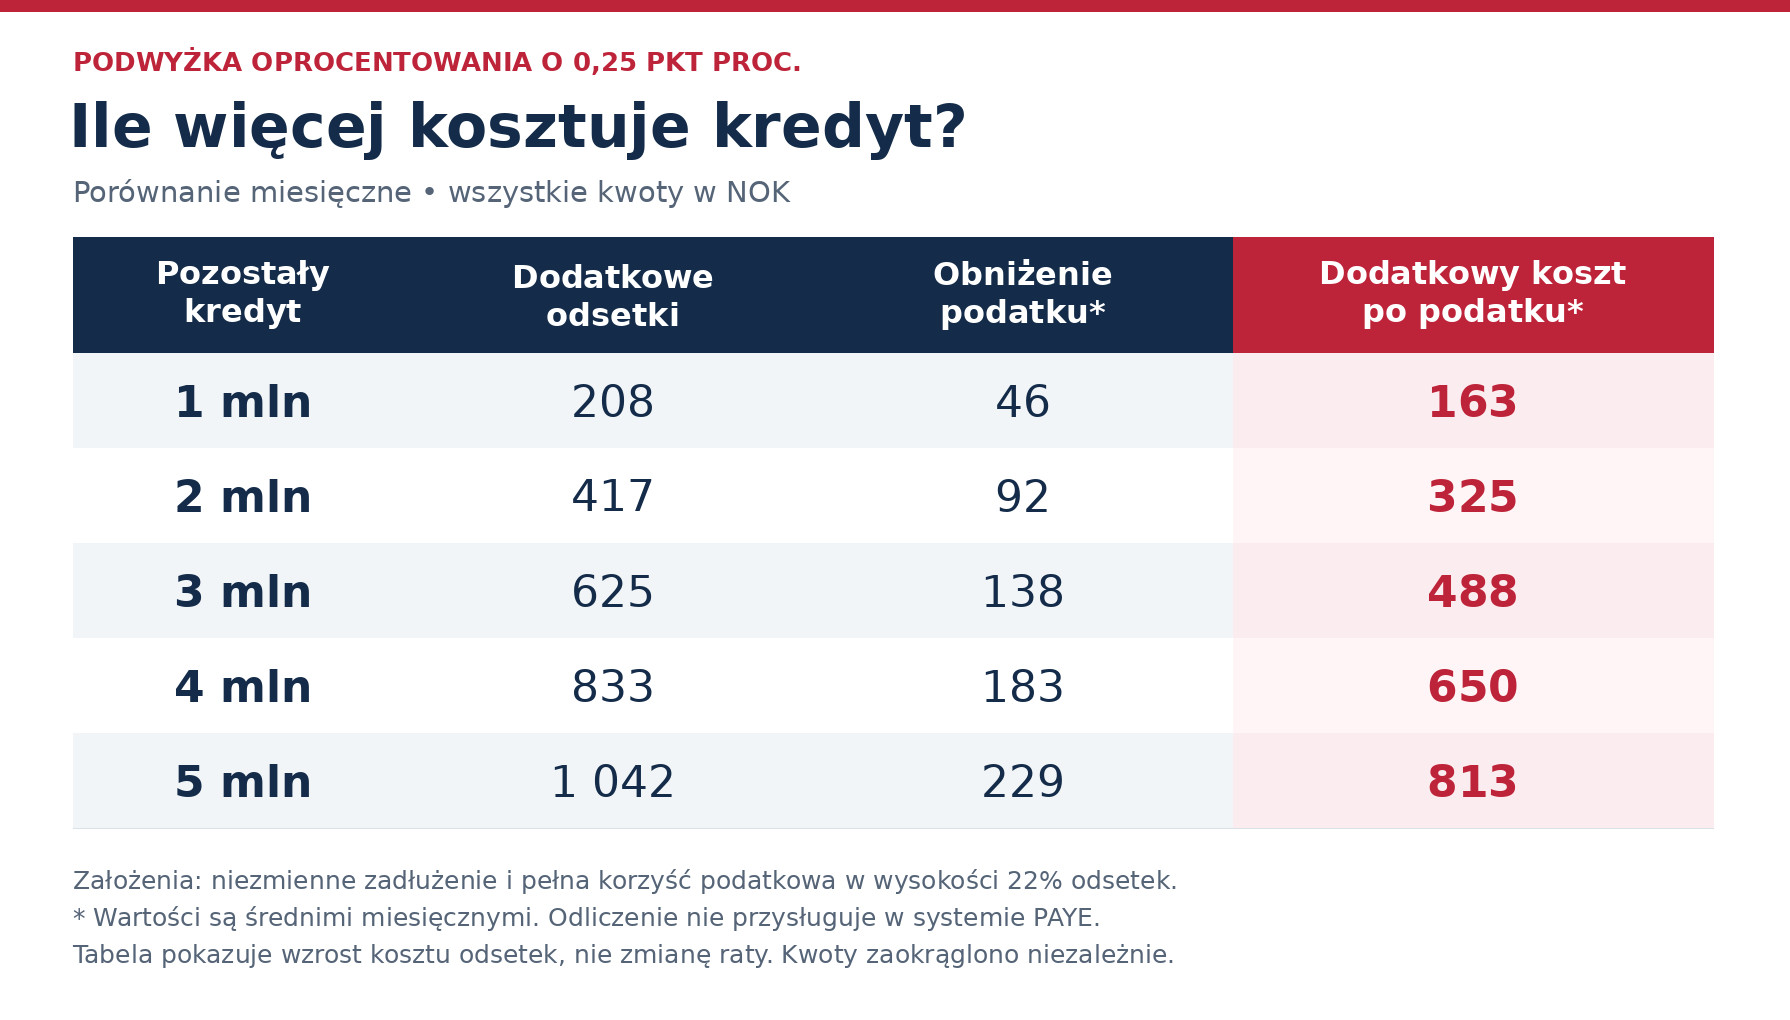
Préstamo de 4 millones de NOK. ¿Cuánto puede costar la subida?
Si el banco aumenta el tipo de interés en los 0,25 puntos porcentuales completos, con una deuda de 4 millones de NOK los intereses subirán unos 833 NOK al mes. En el régimen fiscal ordinario, los intereses del préstamo reducen la base imponible. El beneficio fiscal suele ser del 22 % de los intereses. En este ejemplo, supone de media unos 183 NOK menos de impuesto al mes. Tras tener en cuenta este beneficio, el coste adicional es de aproximadamente 650 NOK al mes. Se trata de un cálculo simplificado, con una deuda sin cambios. Muestra el aumento del coste de los intereses, no el cambio exacto de la cuota. Consulta el nuevo importe de la cuota en el calendario de pagos del banco.
Subida de los tipos de interésFuente: MN
¿También tienes otros préstamos o deudas en tarjetas? Comprueba cuánto te cuestan tus demás obligaciones.
En GjeldsMonitor verás en un solo lugar tus préstamos de consumo sin garantía y tarjetas de crédito en Noruega. La consulta básica es gratuita, está disponible en polaco y el inicio de sesión se realiza mediante BankID.
Consulta tus préstamos y tarjetas en GjeldsMonitor →
Consulta tus préstamos y tarjetas en GjeldsMonitor →
¿Qué tiene que ver la tarjeta fiscal con esto?
Basándose en el skattekort, el empleador retiene el impuesto de tu salario. La tarjeta tiene en cuenta, entre otras cosas, los ingresos previstos y los intereses de los préstamos. Si los intereses aumentan y en la tarjeta figura un importe demasiado bajo, es posible que se te retenga más impuesto de la nómina de lo que corresponde a tu situación. Corregir los datos permite tener en cuenta la deducción ya en los pagos actuales. El banco seguirá cobrando la cuota completa. El beneficio fiscal aparece en la liquidación de impuestos, no como un descuento del banco.
¿No sabes si tu tarjeta fiscal es correcta?
No tienes que comprobar todos los cálculos por tu cuenta. MultiNOR analizará tu tarjeta fiscal y evaluará si se corresponde con tus ingresos y tu situación actual. Sabrás si los datos son correctos y si merece la pena modificarlos. Si fuera necesaria una actualización, también puedes encargar que se realice. La atención se presta en polaco.
Encarga la revisión de tu tarjeta fiscal en MultiNOR →
¿Tienes preguntas antes de realizar el pedido? En la página del servicio puedes concertar una consulta gratuita.
Encarga la revisión de tu tarjeta fiscal en MultiNOR →
¿Tienes preguntas antes de realizar el pedido? En la página del servicio puedes concertar una consulta gratuita.
¿Qué hay que comprobar?
- Pide al banco la suma prevista de intereses para todo el año 2026. También puedes encontrarla en la banca en línea o en el calendario de pagos.
- Inicia sesión en Skatteetaten y abre el skattekort. Busca las partidas relativas a los intereses: «renter på lån» o «gjeldsrenter».
- Compara los importes y corrige los datos si difieren. Debes introducir los intereses anuales, no el importe de las cuotas ni la deducción del 22 % en sí.
No calcules la subida como si se aplicara desde enero
En la tarjeta debes indicar los intereses de todo el año: los de los meses ya transcurridos y los previstos hasta diciembre. Si el banco aumenta el tipo de interés solo a finales de año, el coste más alto afectará únicamente al periodo restante. No infles el importe «por si acaso». Esto puede provocar retenciones demasiado bajas de la nómina y un posterior pago adicional de impuestos.
PAYE y préstamo conjunto: tenlo en cuenta
Las personas que tributan en el sistema kildeskatt/PAYE no deducen intereses. Los beneficios descritos se aplican al régimen fiscal ordinario. Si pagáis un préstamo conjuntamente, cada uno debe incluir su parte de los intereses. No introduzcáis ambos el importe total. No modificar el skattekort no elimina el derecho a la deducción. Puede incluirse en la declaración anual. En ese caso, hay que comprobar que los intereses de la declaración coincidan con los documentos del banco.
¿Cómo calificarías este artículo?